УПД: что такое универсальный передаточный документ, статусы 1 и 2 и как его заполнить
Содержание статьи
УПД стал главным закрывающим документом в торговле и услугах: один лист заменяет накладную, акт и счёт-фактуру. При этом в 2025–2026 годах правила заметно изменились: НДС 22%, НДС на упрощёнке, новая строка 5б, единый электронный формат. Разберём, что такое УПД, какой статус ставить, как заполнить документ по строкам, как работает электронный УПД и как организовать его обработку в компании — по состоянию на октябрь 2026 года.
В проектах электронного документооборота УПД почти всегда первым переводят «в цифру»: его много, он типовой, и от него зависит вычет НДС. Ошибки в нём обходятся дороже всего, поэтому сначала мы договариваемся о правилах заполнения и подписания, а уже потом настраиваем систему.
Что такое УПД простыми словами
УПД — универсальный передаточный документ: один документ, который объединяет счёт-фактуру и первичный документ о передаче товаров, результатов работ, услуг или имущественных прав. Вместо пары «товарная накладная + счёт-фактура» или «акт + счёт-фактура» продавец оформляет один УПД. Форму ФНС предложила в 2013 году письмом от 21.10.2013 № ММВ-20-3/96@: за основу взят счёт-фактура, к которому добавлены реквизиты первички.
Что такое УПД на практике? Поставщик отгрузил клиенту 100 стульев и собрал их на месте — один документ подтверждает и передачу товара, и выполнение монтажа, а покупателю служит основанием для вычета НДС. УПД может заменить товарную накладную ТОРГ-12, накладную на отпуск материалов М-15, акт приёма-передачи основных средств ОС-1, акт выполненных работ или оказанных услуг.
- Первичный документ — «первичка»
- Документ, которым оформляют факт хозяйственной жизни: отгрузку, приёмку, выполнение работ. Обязательные реквизиты перечислены в ст. 9 закона о бухучёте № 402-ФЗ.
- Счёт-фактура — документ для НДС
- Документ, на основании которого покупатель принимает к вычету НДС. Реквизиты установлены ст. 169 НК РФ, форма — постановлением Правительства от 26.12.2011 № 1137.
Зачем нужен УПД и когда его не применяют
Зачем нужен УПД, если можно оформлять накладную и счёт-фактуру по отдельности? Главная выгода — меньше документов и меньше расхождений. Данные о товаре, количестве и цене вводятся один раз, поэтому цифры в первичке и в счёте-фактуре не разъедутся. Один документ проще согласовать, подписать и найти при проверке, а в электронном документообороте он заменяет два файла и два цикла подписания.
Применять УПД может любой бизнес: организации и индивидуальные предприниматели на общей системе налогообложения (ОСНО), на упрощённой (УСН), освобождённые от НДС. Для неплательщиков НДС УПД — просто первичный документ, обязанности платить налог он не создаёт. На полученный аванс УПД не оформляют: отгрузки ещё нет, поэтому выставляют обычный авансовый счёт-фактуру. Не заменяет УПД и документы с особой обязательной формой — например, транспортную накладную.
Ст. 9 и 29 закона № 402-ФЗ, ст. 23, 164 и 168 НК РФ — редакции на октябрь 2026 года.
На чём основан УПД: форма рекомендована, а не утверждена
Закон не утверждает форму УПД. Статья 9 закона № 402-ФЗ «О бухгалтерском учёте» устанавливает только семь обязательных реквизитов первичного документа, а форму выбирает сама организация. Глава 21 Налогового кодекса и постановление № 1137 не запрещают добавлять в счёт-фактуру дополнительные реквизиты. На этом ФНС и построила УПД: это счёт-фактура, дополненная полями первички. Форма носит рекомендательный характер, и отказ от неё не может быть основанием для отказа в учёте операций.
Важная деталь: официально обновлённой формы УПД нет. Когда меняется форма счёта-фактуры — в 2021 году добавилась строка 5а, в 2024-м графа 14, в 2026-м строка 5б, — организация дорабатывает свой бланк УПД сама (письмо ФНС от 13.12.2024 № ЗГ-2-3/19079@). Форму УПД со всеми изменениями стоит закрепить в учётной политике.
Бланк УПД 2013 года, скачанный из интернета, без строк 5а и 5б не подходит для статуса «1» в 2026 году. Сверьте свою форму с текущей формой счёта-фактуры по постановлению № 1137 в редакции от 23.01.2026.
УПД статус 1 и 2: в чём разница и какой ставить
Статус — первое, что заполняют в УПД: цифра в левом верхнем углу формы. Статус «1» означает, что документ одновременно служит счётом-фактурой и первичным документом: заполняются все реквизиты по 402-ФЗ и по ст. 169 НК РФ, отдельный счёт-фактура не нужен. Статус «2» — документ только первичный, передаточный, а реквизиты, нужные исключительно счёту-фактуре, не заполняются. Это короткий ответ на вопрос про УПД статус 1 и 2. Какой выбрать, зависит от налогового режима и сделки.
| Ситуация | Статус | Почему |
|---|---|---|
| ОСНО, ставка 22%, 10% или 0% | 1 | УПД заменяет счёт-фактуру; можно и «2» плюс отдельный счёт-фактура |
| УСН — плательщик НДС (5%, 7% или 22%) | 1 | С 2025 года упрощенцы с доходом выше порога платят НДС и выставляют счета-фактуры |
| УСН с освобождением: доход за 2025 год не больше 20 млн ₽ | 2 | Счета-фактуры не составляются (п. 5 ст. 168 НК РФ) |
| Освобождение по ст. 145 НК РФ | 1, «Без налога (НДС)» | Счёт-фактура составляется без суммы налога, с надписью |
| Покупатель не платит НДС, есть письменное согласие сторон | 2 | Счёт-фактуру можно не составлять, кроме прослеживаемых товаров (п. 3 ст. 169 НК РФ) |
| Комитент передаёт товар комиссионеру для продажи | 2 | Передача без перехода права собственности |
| Комиссионер передаёт комитенту купленный товар; вознаграждение посредника | 1 | Позиция ФНС в письме № ММВ-20-3/96@ |
| Получен аванс | — | УПД не оформляют, выставляют авансовый счёт-фактуру |
| Исправляется только первичная часть документа | 2 | Исправленный экземпляр — со статусом «2» (письмо ФНС № ММВ-20-15/86@) |
Если упрощенец с освобождением от НДС выставит УПД со статусом «1» и выделит в нём налог, эту сумму придётся уплатить в бюджет (п. 5 ст. 173 НК РФ). Порог освобождения снижается: 20 млн ₽ дохода за 2025 год, 15 млн ₽ за 2026 год и 10 млн ₽ за 2027 год.
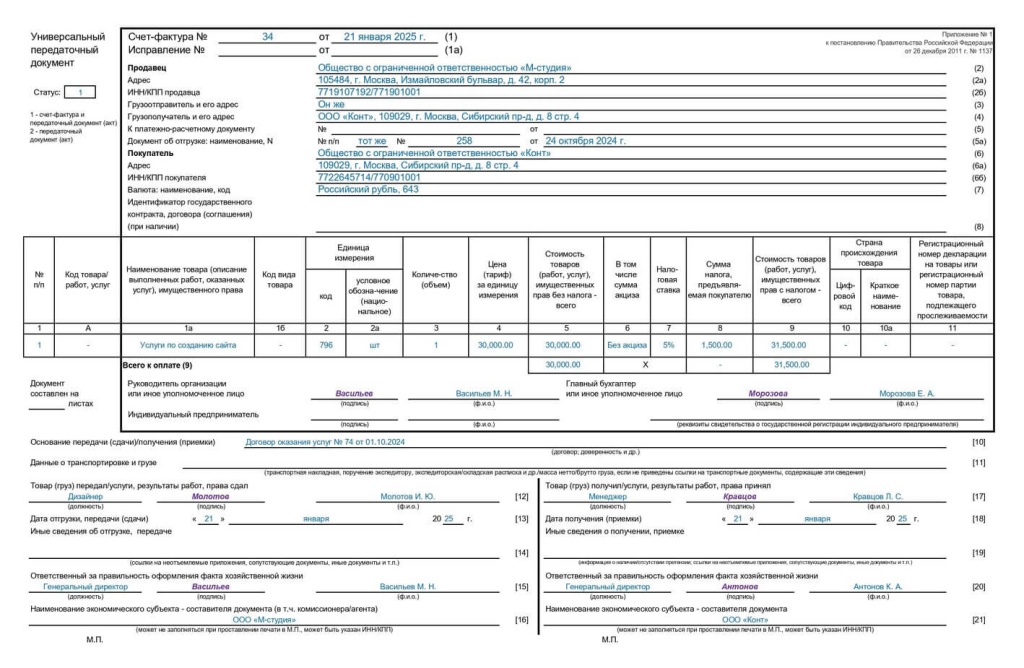
Образец УПД: как устроена форма
Если вам нужен УПД образец, проще всего разобраться в форме по зонам. Слева вверху — поле статуса. Верхняя часть повторяет шапку счёта-фактуры: номер и дата, продавец и покупатель, грузоотправитель и грузополучатель, платёжные документы, валюта. В центре — табличная часть с товарами или услугами, ценами, ставкой и суммой налога. Ниже — подписи руководителя и главного бухгалтера, а в самом низу передаточная часть: кто передал и кто принял, основание, даты и ответственные с обеих сторон.
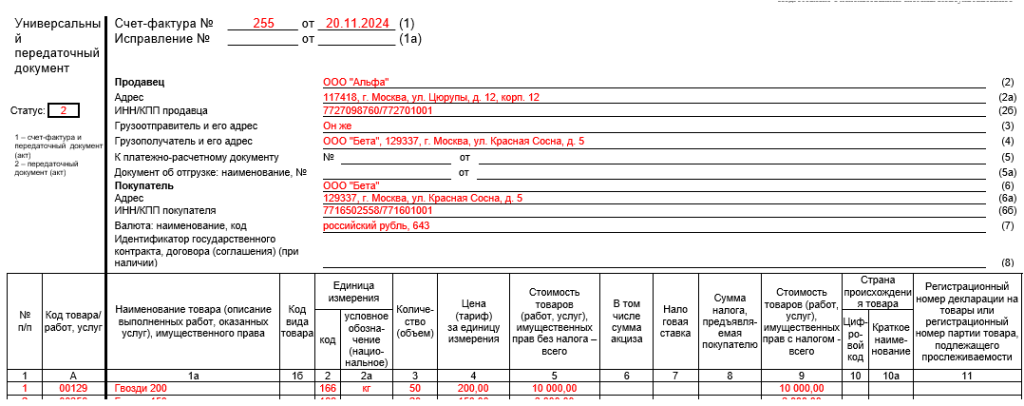
Как заполнить УПД: построчная инструкция
Как заполнить УПД, подсказывают правила заполнения счёта-фактуры из постановления № 1137 плюс требования к первичке. В таблице — что указывать в каждой строке и графе. При статусе «2» поля, нужные только для счёта-фактуры, не заполняются или прочёркиваются.
Шапка и табличная часть
| Строка, графа | Что указать | При статусе «2» |
|---|---|---|
| Статус | «1» или «2» | «2» |
| (1) | Номер и дата УПД | Заполняется |
| (1а) | Номер и дата исправления; если исправлений нет — прочерк | Заполняется |
| (2)–(2б) | Продавец: наименование, адрес, ИНН и КПП | Заполняется |
| (3), (4) | Грузоотправитель и грузополучатель с адресами; для работ и услуг — прочерк | Заполняется |
| (5) | Номер и дата платёжного документа, если был аванс | Не заполняется |
| (5а) | Документ об отгрузке — реквизиты самого УПД | Не обязательна |
| (5б) | Номер и дата авансового счёта-фактуры при отгрузке в счёт аванса; иначе прочерк | Не заполняется |
| (6)–(6б) | Покупатель: наименование, адрес, ИНН и КПП | Заполняется |
| (7) | Валюта: наименование и код, например «Российский рубль, 643» | Заполняется |
| (8) | Идентификатор государственного контракта, если он есть | По необходимости |
| Графы 1–5 | Наименование, единица измерения, количество, цена, стоимость без налога | Заполняются |
| Графа 6 | Сумма акциза или «без акциза» | Не заполняется |
| Графа 7 | Ставка: 22%, 10%, 0%, 5%, 7% или «без НДС» | Не заполняется |
| Графы 8–9 | Сумма налога и стоимость с налогом | Графа 9 — да; у неплательщиков НДС графа 8 пустая |
| Графы 10–11 | Страна происхождения, номер декларации на товары или РНПТ — для импортных и прослеживаемых товаров | Не заполняются |
| Графы 12–14 | Прослеживаемость: единица измерения, количество, стоимость без НДС | Только для счёта-фактуры |
Передаточная часть и подписи
Под подписями руководителя и главного бухгалтера расположена передаточная часть — именно она делает УПД первичным документом. Продавец заполняет строки [8]–[14]: основание передачи (договор), данные о транспортировке и грузе, должность, подпись и ФИО того, кто передал товар или сдал работы, дату отгрузки, иные сведения и ответственного за оформление. Покупатель заполняет строки [15]–[19]: кто принял, дату получения, иные сведения — например, претензии по количеству — и ответственного со своей стороны.
УПД со статусом «1» подписывают руководитель и главный бухгалтер или лица, уполномоченные приказом либо доверенностью (п. 6 ст. 169 НК РФ). Индивидуальный предприниматель подписывает сам и с 2026 года указывает ОГРНИП и дату его присвоения вместо реквизитов свидетельства. Если подписант счёта-фактуры совпадает с тем, кто передал товар, повторно расписываться не нужно — достаточно должности и ФИО. Печать не обязательна: её нет среди реквизитов ни в 402-ФЗ, ни в НК РФ.
Электронный УПД: формат, подписи и обмен через оператора
Электронный УПД — это не скан и не PDF, а XML-файл по формату ФНС. С 1 апреля 2025 года действует только версия 5.03 (приказ ФНС от 19.12.2023 № ЕД-7-26/970@ в редакции от 15.11.2024). Вместо статуса в электронном документе указывают функцию: СЧФДОП — счёт-фактура и первичный документ (аналог статуса «1»), ДОП — только первичный документ (статус «2»), СЧФ — только счёт-фактура. С 1 января 2026 года ФНС отменила собственные XML-форматы ТОРГ-12 и акта, поэтому формализованный передаточный документ по формату ФНС теперь только электронный УПД. Бумажные накладные и акты, а также неформализованные электронные документы по соглашению сторон по-прежнему допустимы.
Подпись зависит от функции. Счёт-фактуру и УПД со статусом «1» подписывают только усиленной квалифицированной электронной подписью (УКЭП) уполномоченного лица; подпись главного бухгалтера в электронном документе не формируется. Первичный документ (ДОП) можно подписать и простой или неквалифицированной подписью, если это предусмотрено соглашением сторон. Если подписывает не руководитель, а сотрудник, он использует свою КЭП физлица и машиночитаемую доверенность (МЧД) — так обязательно с 1 сентября 2024 года. С 1 февраля 2026 года для идентификации представителя в МЧД достаточно ФИО, СНИЛС и ИНН.
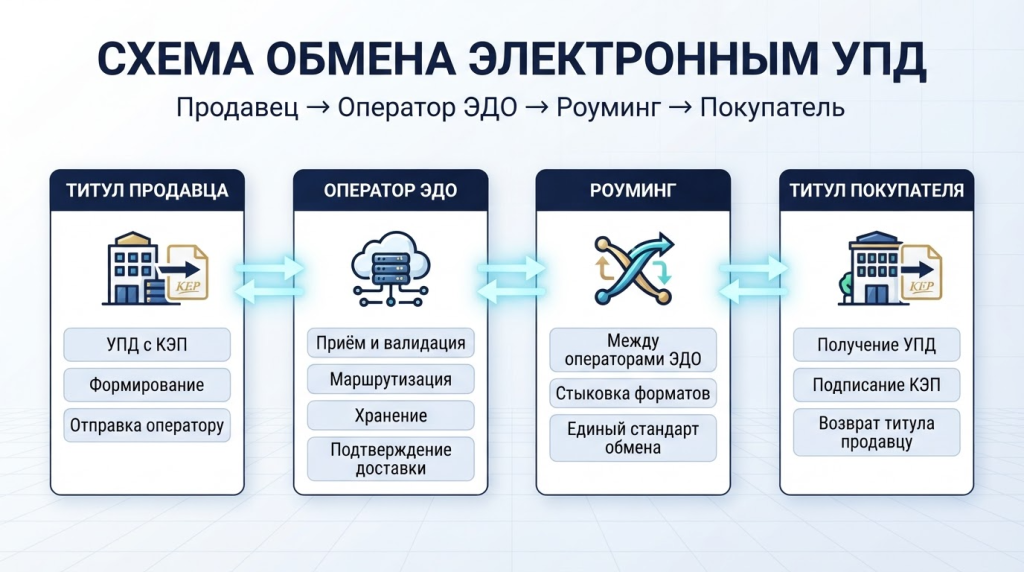
Как проходит обмен электронным УПД
-
Титул продавца
Продавец формирует XML-файл с данными об отгрузке и подписывает его УКЭП.
-
Доставка через оператора ЭДО
Дата поступления файла оператору продавца считается датой выставления счёта-фактуры (приказ Минфина от 05.02.2021 № 14н).
-
Проверка и приёмка
Покупатель проверяет документ и подпись, принимает товар или работы и формирует титул покупателя — сведения о приёмке и претензиях.
-
Подписание или отказ
Покупатель подписывает свой титул. При расхождениях отправляет отказ или запрос на уточнение, и продавец выставляет исправленный документ.
-
Хранение оригинала
Обе стороны хранят XML-файлы с подписями и квитанциями оператора — это и есть оригинал.
Срок подписания УПД покупателем закон не устанавливает: его определяют договор или соглашение об электронном документообороте. Пропишите его заранее, чтобы закрытие периода не зависело от того, когда контрагент дойдёт до документа.
Маркировка и прослеживаемость
Для маркированных товаров электронный УПД — не выбор, а способ передать сведения в «Честный знак» (ГИС МТ — государственную информационную систему мониторинга): участники оборота направляют УПД или универсальный корректировочный документ (УКД), подписанные УКЭП, через оператора ЭДО. Сроки и порядок задают правила товарной группы — например, для лёгкой промышленности уведомление в формате УПД направляют не позднее 3 рабочих дней. По прослеживаемым товарам счёт-фактура составляется только в электронном виде (с исключениями из п. 1.1 ст. 169 НК РФ), и в нём указывают регистрационный номер партии товара (РНПТ), количество и стоимость.
УПД в документообороте компании и СЭД
Для бухгалтерии УПД — это проводка и вычет, а для компании — маленький бизнес-процесс. Входящий УПД нужно сверить с договором и заказом, подтвердить приёмку на складе или у инициатора закупки, проверить реквизиты для вычета и подписать титул покупателя тем, у кого есть полномочия. Когда эти шаги идут по почте и через личный кабинет оператора, документы теряются, сроки ответа контрагенту срываются, а подписанный файл, договор и согласования оказываются в разных местах.
В системе электронного документооборота (СЭД) входящий УПД становится карточкой с маршрутом: кто проверяет, кто согласует, кто подписывает и к какому сроку. Документ связан с договором, двусторонние документы подписываются прямо из системы, а подписанный файл хранится вместе с подписями и протоколами оператора.
Как выстроить приёмку и подписание
-
Закрепите форму и правила
Бланк УПД с актуальными строками и порядок выбора статуса — в учётной политике.
-
Назначьте подписантов
Приказ о лицах, которые подписывают счета-фактуры и первичку, и МЧД для сотрудников.
-
Опишите маршрут входящего УПД
Подтверждение приёмки, сверка с договором, контроль бухгалтерии, подписание титула покупателя.
-
Контролируйте сроки
5 календарных дней на выставление счёта-фактуры и срок ответа контрагенту по договору.
-
Храните оригиналы правильно
Электронный УПД — в XML с подписями не менее 5 лет; PDF — только копия для чтения.
Как это выглядит на практике
Несколько проектов «ИнтерТраст», в которых внешний электронный документооборот и договорная работа встроены в СЭД заказчика.
 Госуправление · 2025
СЭД правительства подключена к оператору ЭДО
Правительство Воронежской области
Систему документооборота правительства подключили к сервису оператора
ЭДО. Органы власти обмениваются юридически значимыми электронными документами с внешними
контрагентами, что ускорило согласование, подписание и исполнение документов.
Читать историю →
 Фото кейсаsrc=""
Энергетика · 2007–2025
Согласование договоров быстрее на 70%
«Русэнергосбыт»
Автоматические маршруты и электронная подпись сократили согласование
договоров до трёх дней. Документооборот подключён к ЕИС, ГИС ЖКХ и 1С, а бумажный архив заменён
электронным — экономия 1,2 млн ₽ в год.
Читать историю →
 Фото кейсаsrc=""
ОПК · с 2011 года
Договоры в связке с учётными системами
НПП «Звезда»
Модуль договоров с автоматизированным жизненным циклом контрактов и
интеграцией с учётными системами. Сроки согласования документов сократились на 40%, число
пользователей выросло с 20 до более чем 1 000.
Читать историю →
 Фото кейсаsrc=""
Наука · 2012–2015
Согласованный документ защищён от правок
Крыловский государственный научный центр
Договорная работа ведётся в СЭД, настроено взаимодействие с бухгалтерскими
системами 1С. После согласования содержание документа автоматически блокируется, а перед
подписанием система проверяет его статус.
Читать историю →
Что изменилось в УПД в 2025–2026 годах
Многие статьи об УПД в интернете написаны до 2026 года и не учитывают главных изменений. Вот что действует сейчас и что уже принято на будущее.
-
1 января 2025 — НДС на УСН
Упрощенцы с доходом выше порога стали плательщиками НДС: общие ставки с вычетами или 5% и 7% без вычетов (закон № 176-ФЗ).
-
1 апреля 2025 — только формат 5.03
Электронный УПД принимается только в версии 5.03, прежний формат 5.01 больше не действует.
-
1 января 2026 — ставка 22% и новые реквизиты
По отгрузкам с этой даты — 22% независимо от даты договора; порог освобождения на УСН — 20 млн ₽ дохода за 2025 год; в отгрузочном счёте-фактуре — номер и дата авансового; ИП указывает ОГРНИП (закон № 425-ФЗ).
-
1 января 2026 — отмена XML-форматов ТОРГ-12 и акта
Формализованный передаточный документ по формату ФНС — только электронный УПД (приказ № ЕД-7-26/28@).
-
1 февраля 2026 — упрощение МЧД
Для представителя в доверенности достаточно ФИО, СНИЛС и ИНН, паспортные данные необязательны.
-
1 апреля 2026 — строка 5б
Новая форма счёта-фактуры (постановление № 26): строка 5б с реквизитами авансового счёта-фактуры обязательна в форме, а заполняется при отгрузке в счёт аванса. В электронном УПД эти данные передают по рекомендациям ФНС в элементе с кодом «АСЧФ».
-
19 апреля 2026 — новый формат УКД
Действует формат 5.02 корректировочного документа; прежний 5.01 можно применять до 1 апреля 2027 года.
-
Уже принято на будущее
Порог освобождения от НДС на УСН — 15 млн ₽ дохода за 2026 год и 10 млн ₽ за 2027 год.
Отгрузки 2025 года, которые корректируют или исправляют в 2026 году, оформляют по ставке, действовавшей на дату отгрузки, — 20%. Так ФНС рекомендует поступать по аналогии с переходом на 20% в 2019 году.
Ошибки в УПД и как их исправить
Не каждая ошибка лишает вычета. Налоговая откажет, только если ошибка не позволяет установить продавца, покупателя, товар, стоимость, ставку или сумму налога (п. 2 ст. 169 НК РФ). Но и «безопасные» ошибки создают проблемы с учётом расходов и сверкой с контрагентом.
-
Статус «1» у освобождённого упрощенца
Выделенный в документе НДС придётся заплатить в бюджет.
-
Не та ставка
20% вместо 22% по отгрузкам 2026 года — или 22% при исправлении отгрузки 2025 года.
-
Пустая строка 5б при отгрузке в счёт аванса
С 2026 года реквизиты авансового счёта-фактуры обязательны.
-
УПД на аванс
На предоплату выставляют авансовый счёт-фактуру, а не УПД.
-
Корректировочный документ вместо исправленного
Ошибку исправляют новым экземпляром УПД, а УКД нужен только при изменении цены или количества.
-
Подпись сотрудника без МЧД
Полномочия подписанта не подтверждены, документ можно оспорить.
-
PDF вместо XML с подписями
Распечатка или PDF — лишь копия, оригинал электронного УПД — XML-файл с подписями.
Исправленный УПД или корректировочный
Исправленный УПД оформляют при ошибке. Строку 1 оставляют как в исходном документе, в строке 1а указывают номер и дату исправления, переносят все показатели и исправляют неверные; подписывают в том же порядке, что и исходный. Если ошибка касается только первичной части, исправленный экземпляр оформляют со статусом «2». Корректировочный документ (УКД) нужен в другой ситуации — когда после отгрузки по согласию сторон меняются цена или количество. Для исправления ошибок и возврата товара, принятого на учёт, УКД не применяют. В ЭДО ошибочный документ обычно аннулируют или отклоняют, и продавец выставляет новый.
Сроки выставления и хранения
Счёт-фактуру, а значит и УПД со статусом «1», выставляют не позднее 5 календарных дней со дня отгрузки или выполнения работ (п. 3 ст. 168 НК РФ); первичный документ составляют при совершении операции или сразу после неё. Хранить УПД нужно не менее 5 лет — этот срок установлен и НК РФ (ст. 23), и законом о бухучёте (ст. 29 402-ФЗ). За отсутствие счетов-фактур или первичных документов грозит штраф по ст. 120 НК РФ: от 10 000 ₽, а при занижении налоговой базы — 20% от неуплаченного налога, но не менее 40 000 ₽.
- УПД объединяет счёт-фактуру и первичный документ; форма рекомендована ФНС, а не утверждена законом.
- Статус «1» — счёт-фактура и первичка, статус «2» — только первичка.
- С 2026 года — ставка 22%, строка 5б, ОГРНИП у ИП и порог освобождения на УСН 20 млн ₽.
- Электронный УПД — XML по формату 5.03; статус «1» подписывают только УКЭП, сотрудники — с МЧД.
- Хранить УПД — не менее 5 лет, электронный — в XML с подписями.
Частые вопросы об УПД
Можно ли оформить УПД на аванс?
Нет. УПД оформляют при отгрузке, а на полученную предоплату выставляют обычный авансовый счёт-фактуру — отгрузки ещё нет, и первичному документу нечего подтверждать. Когда товар отгружают в счёт аванса, в УПД со статусом «1» заполняют строку 5б: номер и дату авансового счёта-фактуры.
Чем УПД отличается от счёта-фактуры?
Счёт-фактура нужен только для НДС: по нему покупатель принимает налог к вычету. УПД со статусом «1» одновременно служит счётом-фактурой и первичным документом, поэтому заменяет пару «накладная или акт + счёт-фактура». УПД со статусом «2» — только первичный документ.
Нужна ли печать на УПД?
Нет. Печати нет среди обязательных реквизитов ни в законе о бухучёте, ни в ст. 169 НК РФ, а с 2015 года ООО и АО вправе вообще не иметь печати. Если организация её использует, может поставить оттиск, но на юридическую силу документа это не влияет.
Какой статус ставить на УСН без НДС?
Статус «2». Упрощенцы, освобождённые от НДС (в 2026 году — при доходе за 2025 год не больше 20 млн ₽), счета-фактуры не составляют, поэтому УПД для них — только первичный документ. Если выставить статус «1» с выделенным налогом, этот НДС придётся уплатить в бюджет.
Нужно ли распечатывать электронный УПД?
Нет. Оригинал электронного УПД — XML-файл с электронными подписями и квитанциями оператора ЭДО, его и нужно хранить. Распечатка или PDF-визуализация — лишь копия для удобства чтения, юридической силы оригинала она не имеет.
Кто подписывает УПД?
При статусе «1» — руководитель и главный бухгалтер или лица, уполномоченные приказом либо доверенностью; ИП подписывает сам и указывает ОГРНИП. Электронный УПД подписывает одна УКЭП уполномоченного лица, сотрудник — с МЧД. В передаточной части расписываются те, кто передал и принял товар, и ответственные за оформление.
Чем исправленный УПД отличается от корректировочного?
Исправленный УПД оформляют, когда в документе ошибка: номер и дата исходного документа сохраняются, а в строке 1а указывают номер и дату исправления. Корректировочный (УКД) нужен, когда после отгрузки стороны договорились изменить цену или количество. Исправлять ошибку корректировочным документом нельзя.
Сколько хранить УПД?
Не менее 5 лет: такой срок установлен НК РФ для документов налогового учёта и законом о бухучёте для первичных документов. Электронные УПД хранят в исходном XML с подписями — например, в электронном архиве или системе документооборота, где сохраняются и квитанции оператора.
Итог: как работать с УПД без ошибок
Универсальный передаточный документ экономит время, только когда в компании есть правила: актуальный бланк со строками 5а и 5б, понятный выбор статуса для своего налогового режима, приказ о подписантах и МЧД для сотрудников. Дальше — дисциплина: 5 дней на выставление, ставка по дате отгрузки, исправленный документ при ошибке и корректировочный — при изменении цены или количества. Электронный УПД снимает половину рисков сам по себе: формат ФНС не даст пропустить обязательный реквизит, а оригинал не потеряется в папке.
Вторая половина — процесс внутри компании. Если входящие УПД приходят в личный кабинет оператора, а договоры и согласования живут в другой системе, разрывы неизбежны. Для организаций с большим потоком закрывающих документов стоит посмотреть на СЭД CompanyMedia от «ИнтерТраст»: модуль интеграции с оператором ЭДО автоматически принимает входящие счета-фактуры и УПД в систему, позволяет согласовать их по маршруту, подписать двусторонние документы прямо из карточки с проверкой УКЭП и хранить весь пакет — подписи и протоколы оператора. С контрагентами других операторов обмен идёт через роуминг. Система входит в реестр российского ПО (№ 871), а за плечами компании более 30 лет и свыше 4 000 проектов.
Запросите демонстрацию — эксперты покажут, как настроить маршрут входящих и исходящих УПД под ваши договоры и подписантов. Телефон: +7 (495) 956-79-28, почта: sales@intertrust.ru.
Продукты в статье
Решения ИнтерТраст для работы с УПД и договорами в СЭД.
Полный цикл юридически значимого обмена с контрагентами, не выходя из СЭД: формализованные документы, счета-фактуры, УПД.
- Автоматический приём входящих документов
- Подписание двусторонних документов из карточки
- Хранение пакета: подписи, протоколы, штампы оператора
Проекты договоров по шаблонам, согласование и визирование, реестр действующих и завершённых договоров.
- Документы по договорам и приложения
- Маршруты согласования в зависимости от суммы
- Лицензия — 12 000 ₽ за рабочее место
Сколько стоит? Лицензия «Универсальное рабочее место» — 6 000 ₽, модуль «Договоры» — 12 000 ₽, модуль ЭДО с контрагентами и электронный архив — по запросу.
Стоимость Задать вопрос